Безопасность вложений в недвижимость зависит не столько от удачной цены, сколько от проверки документов, реалистичного расчёта доходности и заранее продуманного выхода из сделки. Главный принцип прост: объект нужно оценивать как источник денежного потока, а не как привлекательную квартиру, дом или помещение. Вид из окна радует владельца, но сам по себе не оплачивает ремонт и месяцы простоя.
Как проверить объект до внесения денег?
Проверку следует разделить на юридическую, техническую и экономическую. Если хотя бы в одной части остаётся существенная неопределённость, задаток или аванс лучше не передавать до получения документов и заключений специалистов.
Юридический анализ обычно охватывает право собственности, ограничения, залоги, судебные споры, права третьих лиц и полномочия продавца. Для новостройки дополнительно изучают разрешительную документацию, условия договора и порядок передачи объекта. Конкретный набор проверок зависит от страны и типа сделки, поэтому универсальный шаблон не заменяет консультацию местного юриста.
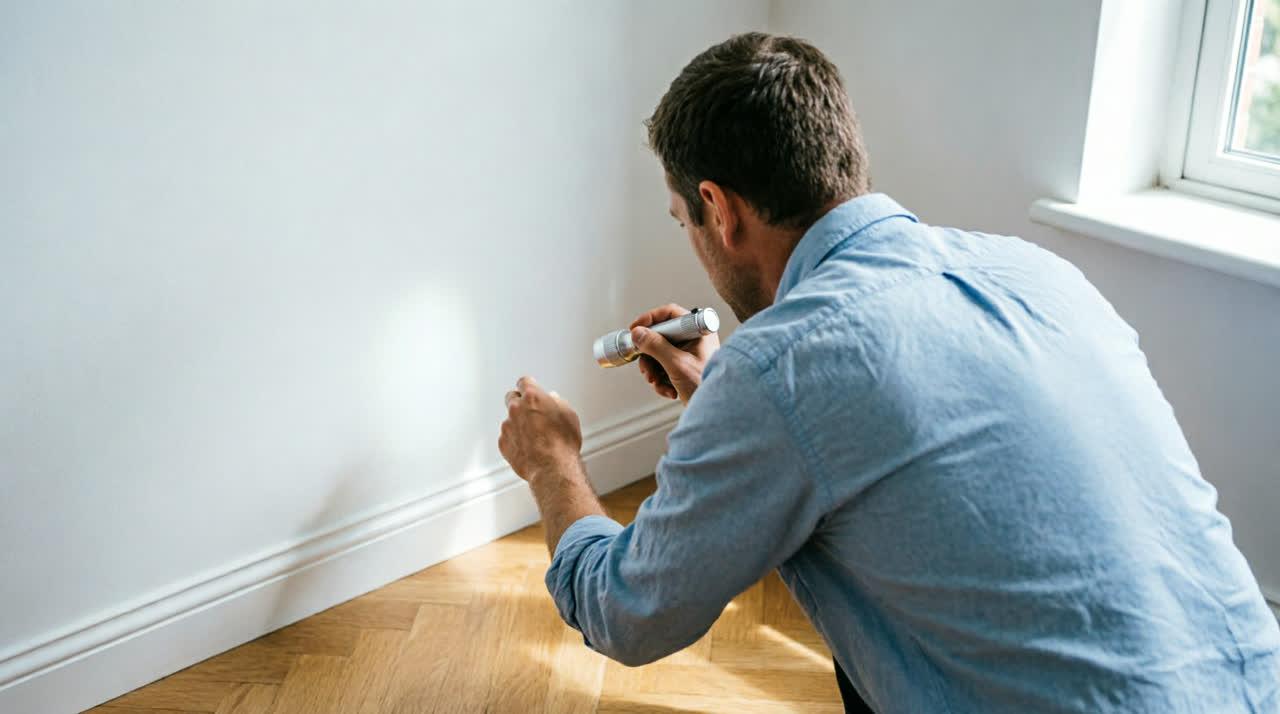
Техническое состояние проверяют не по свежей краске, а по конструкциям и инженерным системам. Следы влаги у плинтуса, запах сырости, трещины возле проёмов или гул оборудования могут указывать на расходы, которых нет в объявлении. Иногда разумно привлечь инженера: стоимость осмотра обычно понятнее, чем цена ремонта после покупки.
- Сопоставить сведения о владельце и объекте во всех доступных документах.
- Проверить ограничения, долги и возможные права других лиц.
- Осмотреть конструктивные элементы, коммуникации и места общего пользования.
- Запросить данные о регулярных платежах и недавних крупных ремонтах.
- Зафиксировать в договоре сроки, состояние объекта и ответственность сторон.
- Не переводить деньги по реквизитам, происхождение которых нельзя подтвердить.
Почему заявленная доходность часто оказывается выше реальной?
Объявления и презентации часто показывают валовую доходность: годовую арендную плату делят на цену покупки. Такой расчёт не учитывает простой, налоги, содержание, страховку, управление, ремонт и затраты на саму сделку.
Для сравнения объектов полезнее считать чистый денежный поток. Из ожидаемого дохода вычитают все регулярные расходы, резерв на замену оборудования и вероятные периоды без арендатора. Если используется кредит, отдельно учитывают платежи и риск изменения его условий. Рост стоимости объекта лучше рассматривать как возможный результат, а не как гарантированную часть дохода.
| Показатель | Что включить в расчёт | Частая ошибка |
|---|---|---|
| Доход | Реально достижимую аренду с учётом простоя | Использовать максимальную ставку из объявлений |
| Текущие расходы | Налоги, страхование, обслуживание и управление | Считать только коммунальные платежи |
| Ремонтный резерв | Износ отделки, техники и инженерных систем | Предполагать, что ремонт понадобится нескоро |
| Вход и выход | Оформление, комиссии, подготовку и продажу | Сравнивать только цену покупки и аренду |
Расчёт стоит делать как минимум для двух сценариев: базового и неблагоприятного. Во втором случае арендная ставка ниже, простой дольше, а ремонт дороже первоначальной оценки. Если при таких условиях объект сразу создаёт непосильный дефицит денег, запас прочности слишком мал.
Что делать, если объект долго не сдаётся?
При длительном простое сначала проверяют цену, состояние и точность позиционирования. Снижать ставку автоматически не всегда нужно: причиной могут быть слабые фотографии, неудобные условия договора, сезонность или несоответствие объекта выбранной аудитории.
Полезно сравнивать не только объявления, но и предложения, которые исчезают с рынка быстрее других. Объявленная цена показывает желание собственника, а не сумму заключённой сделки. Также важно оценить совокупные расходы арендатора: привлекательная ставка теряет смысл, если дополнительные платежи заметно выше соседних вариантов.
Небольшая подготовка иногда выгоднее долгого снижения цены. Чистые стены, исправный свет, рабочая сантехника и нейтральный запах помогают быстрее принять решение при просмотре. Но дорогой дизайнерский ремонт окупается не на каждом рынке. Улучшения должны соответствовать ожиданиям конкретных арендаторов, а не личному вкусу владельца.
Если спрос остаётся слабым, пересматривают формат использования: долгосрочная или более гибкая аренда, сдача с мебелью либо без неё, разделение площади, если это разрешено. До покупки следует проверить, допускают ли такие изменения местные правила, договор с управляющей организацией и технические характеристики здания.
Как защититься от крупных расходов после сделки?
Полностью исключить внезапные траты нельзя, но их влияние можно ограничить резервом, страхованием и планом обслуживания. Покупка на последние свободные деньги делает даже обычную поломку серьёзной финансовой проблемой.
Размер резерва определяют по состоянию объекта и стоимости потенциально дорогих узлов: кровли, отопления, кондиционирования, электрики, лифта или фасада. Для квартиры также учитывают решения управляющей организации и платежи на содержание общих частей. Чем старше здание и сложнее оборудование, тем менее надёжен формальный минимальный запас.
Страховой договор нужно читать по исключениям, лимитам и размеру части убытка, которую владелец оплачивает самостоятельно. Наличие полиса ещё не означает, что он покроет протечку, простой или ущерб от действий арендатора. Условия должны соответствовать реальному способу использования помещения.
Когда лучше отказаться от покупки?
От сделки разумно отказаться, если доходность держится только на оптимистичных предположениях, документы нельзя проверить, а обнаруженные дефекты невозможно оценить до расчёта. Низкая цена не компенсирует риск, которому нельзя назначить хотя бы примерный денежный предел.
Особенно опасна зависимость от одного сценария: немедленной перепродажи, постоянной полной загрузки или быстрого роста района. Ликвидность проверяют заранее — кто сможет купить объект позднее, сколько похожих предложений уже продаётся и какие свойства ограничивают круг покупателей. Необычная планировка или удалённое расположение иногда дают скидку на входе, но та же скидка возвращается при продаже.
Хорошая сделка оставляет владельцу пространство для ошибки. Доход может оказаться немного ниже, ремонт — затянуться, а покупатель на выходе — появиться не сразу. Когда финансовая модель выдерживает эти отклонения, недвижимость остаётся активом, а не превращается в дорогое обязательство.
Окончательное решение лучше принимать после повторного расчёта на холодных цифрах. Если объект по-прежнему выглядит убедительно без идеальной аренды и обещанного роста цены, у вложения есть необходимый запас прочности.